


三井住友銀行のカードローン-SMBCのカードローン・ローン
4.2190.00 レビュー
アプリの仕様
- バージョン
- 1.0.4
- 更新日
- ライセンス
- Free
- ダウンロード
- 100,000+
- 開発者
- 株式会社三井住友銀行
- カテゴリ
- ファイナンス
- プラットフォーム
- Android, iOS
スクリーンショット
 分析者 AppCompare
お金を借りるためのアプリは、便利さだけでなく、入力する情報や申し込みの進め方を自分で把握できるかが大切です。私が実際に確認した三井住友銀行のカードローン-SMBCのカードローン・ローンは、三井住友銀行のカードローン申し込みに特化した金融アプリです。銀行口座を持っていない人でも申し込める設計になっているため、普段から同行を使っている人だけのものではありません。
開発元は株式会社三井住友銀行で、料金は無料です。金融カテゴリーのアプリとして、申し込みを時間帯に縛られず進めたい人に向いています。一方で、これは家計簿や資産運用をまとめて管理するアプリではありません。借り入れを検討する段階で、必要な手続きに集中したい人向けだと感じました。
申し込み専用アプリとしての信頼感をどう見るか
このアプリを使う前に、まず意識したいのは「銀行の公式サービスとして申し込むもの」と「気軽な比較アプリ」は別物だということです。三井住友銀行が開発元として明記されているため、私は出所が分からないローン比較サービスより、申し込み先を確認しやすい点を評価しました。カードローンは個人情報を入力する場面があるので、アプリ名だけでなく、開発元まで確認してから使うのが安全です。
アプリの評価は平均で4.1です。評価数はおよそ460件、レビュー数はおよそ190件あり、少なくとも利用者の反応を見ながら判断できる規模だと思います。ただし、評価の数字だけで申し込みやすさや審査結果を決めつけるのは危険です。金融サービスでは、端末環境、入力内容、本人確認の状況などで体験が変わるため、私は評価を入口の参考にとどめます。
公開されている導入規模は10万件以上で、年齢区分は3歳以上です。この年齢表示は、借り入れが子ども向けという意味ではありません。実際に利用を考える人は、年齢条件や申し込み条件を画面で確認し、自分が対象になるかを落ち着いて確かめるべきです。ストア上の年齢区分だけを、ローン契約の条件と混同しないようにしたいところです。
リニューアル後のアプリという位置づけなので、以前の申し込み方法を知っている人でも、画面の順番や確認項目が変わっている可能性を前提にしたほうがよいでしょう。私なら、急いで入力を始める前に、借りたい金額、返済に回せる月額、連絡先として使う情報を手元に整理します。途中で迷って入力をやり直すより、最初に目的を明確にしたほうが、申し込み画面で判断しやすくなります。
口座がない人にも開かれている点
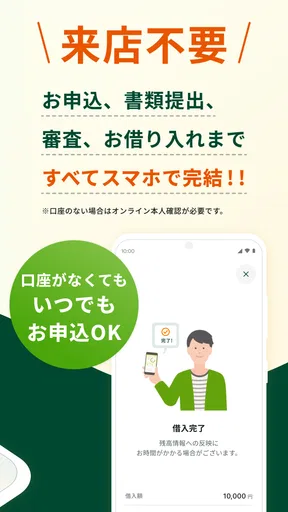
このアプリの分かりやすい特徴は、三井住友銀行の口座がなくても申し込みを進められることです。普段使っている銀行を変えずにカードローンを検討したい人にとって、口座開設を先に求められない点は心理的な負担を減らします。給与振込口座や生活費の口座をすぐ移せない人には、選択肢として現実的です。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
ただし、口座が不要だからといって、入力や確認が簡単になるとは限りません。ローン申し込みでは、本人に関する情報を正確に入力する必要があります。私は、口座を持っていない人ほど、銀行アプリのログインと同じ感覚で進めず、申し込み専用の手続きとして一項目ずつ確認することを勧めます。
たとえば、夜に急な出費が分かり、スマートフォンから申し込みを始める場面を考えてみます。口座がないために別の銀行へ移す手続きを先にする必要はありませんが、焦って希望額だけを先に決めると、返済計画が後回しになりがちです。私は、アプリを開く前に「この出費は本当に借り入れで対応する必要があるか」「翌月以降も返済できるか」をメモしておくと、申し込みの勢いを抑えられると思います。
24時間申し込めることと、すぐ借りられることは違う
24時間365日申し込みを受け付けている点は、仕事が不規則な人や、銀行窓口の時間に合わせにくい人に便利です。昼休みや帰宅後に手続きを始められるので、時間の自由度は高いと感じます。アプリを開くタイミングを選べること自体は、このサービスの大きな使いやすさです。
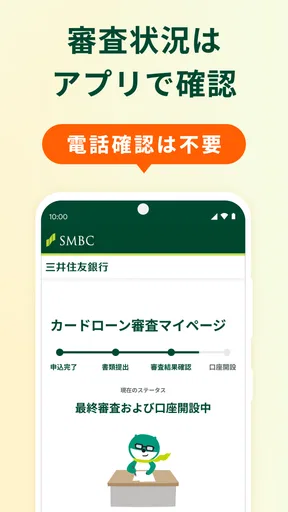
ただ、申し込みをいつでも開始できることと、審査や契約、借り入れまでがいつでも同じ速度で進むことは別です。ここを混同すると、深夜に申し込めばすぐ資金を用意できると誤解してしまいます。私は、期限のある支払いに使う予定なら、申し込み可能時間だけで判断せず、必要な確認や審査に時間がかかる場合を考えて行動します。
また、申し込みボタンを押す前に、入力内容を読み返す時間を確保するのも重要です。特に勤務先、連絡先、住所のような情報は、古いまま送信すると確認に手間がかかる可能性があります。アプリが手続きを案内してくれても、最終的な判断と入力責任は利用者側にあります。便利な受付時間を、確認を省く理由にはしないほうがよいでしょう。
個人情報を扱う場面で確認したいこと
カードローンの申し込みでは、本人確認や収入、勤務状況など、慎重に扱いたい情報を入力する場面があります。私はこのアプリを使うなら、公式ストアから入手したものか、開発元が株式会社三井住友銀行になっているかを最初に確認します。検索結果や広告から似た名前のアプリへ移動するより、配布元を自分の目で確かめるほうが安心です。
次に、端末上で表示される権限や通知の確認を流し読みしないことです。私は、アプリが求めるアクセス内容をその場で確認し、用途を理解できないまま許可を進めないようにします。金融アプリでは、権限の名前だけで安全性を判断するのではなく、必要性が分かる説明があるか、不要なら拒否できるかを見ます。
ここで大切なのは、確認できた操作と、推測を区別することです。アプリが公式の銀行サービスであることは、入力した情報を何に使うかを自分で読まなくてよいという意味ではありません。私は、プライバシーに関する説明、利用規約、申し込み条件を、少なくとも送信前に確認します。特に、情報の利用目的や連絡方法に納得できないなら、その場で中断する選択肢を残しておきます。
スマートフォンを家族と共有している人は、通知の表示にも注意が必要です。申し込み関連の通知がロック画面に表示されると、本人以外に内容を見られる可能性があります。私は、端末の通知プレビューを見直し、公共の場所や職場で画面を開くときは周囲に情報が見えないようにします。これはアプリの機能というより、金融情報を扱う利用者側の基本的な管理です。
自分で止められる手続きにするための工夫
ローン申し込みは、一度始めると最後まで進めなければならないように感じやすいものです。しかし、私は入力途中で疑問が出たら、無理に送信しないことを勧めます。借り入れの目的、返済額、契約条件のどれかが曖昧なままなら、アプリの便利さより確認を優先すべきです。
自分の判断を保つために、申し込み前に三つのメモを作っておくと役立ちます。ひとつ目は必要額、ふたつ目は毎月返せる上限、三つ目は返済を終えたい時期です。アプリ内でどのような案内が表示されても、この基準から外れるなら立ち止まれます。これは、画面の流れに判断を任せないための実用的な方法です。
入力を始める前に、通信環境も確認しておきたいところです。途中で通信が切れると、どこまで登録できたか分からなくなり、同じ情報を重ねて送る不安が生まれます。私は安定した通信環境で手続きを行い、カフェなどの不特定多数が使うネットワークでは、個人情報の入力を避けます。申し込みを急ぐ場合でも、場所を選ぶことはできます。
端末を買い替えたときや、アプリを再インストールしたときは、以前の状態がそのまま戻ると決めつけないほうがよいでしょう。私は、契約状況や申し込みの進捗を確認する必要がある場合、アプリ内の案内に従い、公式の問い合わせ窓口を利用します。検索で見つけた第三者の連絡先に、本人確認情報を送るのは避けます。
通常の銀行アプリや比較サイトとの違い
普段の銀行アプリは、残高確認、振り込み、入出金の管理が中心です。それに対して、このアプリはカードローンの申し込みに焦点が絞られています。すでに三井住友銀行の口座を使っていて、日常の銀行操作と借り入れを一つのアプリで完結させたい人には、通常の銀行アプリのほうが便利な場面もあります。
一方、口座を持っていない人がカードローンだけを検討するなら、専用アプリのほうが目的に合いやすいです。口座残高や振り込み履歴を見ながら資金管理したい人には物足りないかもしれませんが、申し込みの入口を探している人には余計な機能が少ないことが利点になります。
比較サイトと比べると、このアプリは複数社を横並びで選ぶためのものではありません。金利、返済条件、利用限度額などを幅広く比べてから決めたい人は、申し込み前に自分で各社の公式情報を確認したほうがよいでしょう。私は、比較を終えたあとに三井住友銀行へ申し込むと決めた人が、公式の手続きへ進むために使うものだと考えています。
逆に、借り入れ先をまだ決めていない人が最初にこのアプリだけを入れると、選択肢を狭める可能性があります。アプリが使いやすいから契約するのではなく、返済条件を含めて納得したサービスだから申し込む、という順番が大切です。ここは、一般的な金融アプリよりも慎重に考えたいポイントです。
私が感じた使いやすさと、残る注意点
私が評価したのは、口座の有無に関係なく申し込みを検討できることと、時間を選ばず手続きを始められることです。窓口へ行く予定を立てにくい人にとって、スマートフォンで自分の都合に合わせられるのは実用的です。リニューアルされたアプリとして、カードローンに目的を絞っている点も、何をするためのアプリか迷いにくい理由だと思います。
ただし、アプリの操作が分かりやすくても、借り入れそのものの負担は軽くなりません。申し込み画面がスムーズだと、必要性を十分に考える前に進めてしまう危険があります。私は、入力のしやすさをメリットとして認めつつ、借りる金額を増やす方向へ気持ちが流れていないか、各段階で確認します。
もうひとつの注意点は、スマートフォンの小さな画面で契約条件を読むことです。長い説明を後回しにすると、返済方法や確認事項を見落としやすくなります。私は重要な条件を読んだあと、理解できない言葉をそのままにせず、公式の説明や問い合わせで確認します。読みやすさより、理解できたかどうかを基準にするべきです。
アプリの対応環境は最小OSが9です。古い端末を使っている人は、インストール前に自分のOSを確認しておくと、手続き直前に使えないと分かる事態を避けられます。現在の端末で動作していても、OS更新や端末変更のあとに挙動が変わることはあり得るため、重要な申し込みを最後の瞬間まで先延ばしにしないほうが安心です。
どんな人に向いていて、誰は慎重になるべきか
このアプリが向いているのは、三井住友銀行のカードローンを申し込むと決めていて、銀行口座を新たに作らずに手続きを始めたい人です。窓口へ行く時間を取りにくい人、夜間や休日に申し込みの準備をしたい人にも合います。無料で入手できるため、申し込みの入口を確認する目的で端末に入れる負担も小さいです。
反対に、複数のローンを比較したい人、家計全体を管理したい人、借り入れの必要性をまだ整理できていない人には、最初の選択として向きません。比較サイトや家計管理アプリを先に使い、毎月の支出と返済可能額を把握してから、このアプリを検討するほうが冷静です。
すでに返済中の借り入れがあり、追加で借りることで家計をつなごうとしている人も、特に慎重になるべきです。申し込みが簡単でも、返済期間が長くなれば総負担は変わります。私は、生活費の不足が一時的なものか、毎月続いているものかを分けて考えます。後者なら、新たな申し込みより支出の見直しや専門窓口への相談を優先します。
最終的に、信頼して使えるか
私の結論は、公式の開発元が明確で、口座を持っていない人も申し込みを検討でき、時間の自由度が高い点を重視するなら、三井住友銀行のカードローン-SMBCのカードローン・ローンは確認する価値のあるアプリです。評価は平均4.1で、導入規模も10万件以上ありますが、私は数字よりも、公式アプリか、入力内容を自分で理解できるか、途中で立ち止まれるかを重視します。
使う前には、開発元、アプリの配布元、端末のOS、通知表示、権限の説明を確認してください。申し込み中は、必要額と返済上限をメモしたうえで、条件を読み飛ばさないことが大切です。口座がない人でも始められる便利さはありますが、それは契約を急ぐ理由ではありません。
カードローンを利用するかどうかをすでに検討し、三井住友銀行のサービスを選ぶ理由が自分の中で整理できているなら、この専用アプリは手続きを進めるための現実的な入口です。まだ迷っているなら、通常の銀行アプリや比較情報で家計と条件を先に見直すほうがよいでしょう。便利さに背中を押されるのではなく、自分で情報を確認し、納得したときだけ次へ進める人に向いた金融アプリだと、私は感じました。
メリット
- スマホで借入残高や返済予定をいつでも確認できる
- コンビニATMなど対応ATMが多く、必要な時に利用しやすい
- 公式アプリから返済シミュレーションを確認できる
- 追加返済に対応し、余裕がある時に返済額を減らせる
- 契約後の手続きや問い合わせをオンラインで進めやすい
デメリット
- 金利は審査結果や利用限度額によって異なる
- 借入額が増えると毎月の返済負担も大きくなりやすい
- ATM利用時に手数料が発生する場合がある
- 審査や契約には本人確認書類などの提出が必要
- 返済日を忘れると遅延損害金や信用情報への影響がある
三井住友銀行のカードローン-SMBCのカードローン・ローンに関するよくある質問
三井住友銀行のカードローン(SMBCのカードローン・ローン)とは、どのようなサービスですか?
三井住友銀行のカードローンは、申込みから借入残高や返済状況の確認までを管理できるローンサービスです。利用限度額の範囲内で必要な金額を借り入れ、毎月の返済を行います。ただし、申込みには審査があり、年齢や安定した収入などの条件を満たす必要があります。契約前に金利、返済額、利用限度額、遅延時の扱いを必ず確認してください。
申込みにはどのような条件や書類が必要ですか?
一般的には、申込時点で満20歳以上69歳以下などの年齢条件を満たし、安定した収入があることが求められます。本人確認書類の提出が必要で、借入希望額や審査状況によっては収入証明書類を求められる場合もあります。必要書類や申込条件は変更される可能性があるため、アプリや公式サイトで最新情報を確認してから手続きを進めるのがおすすめです。
アプリから借入や返済状況を確認できますか?
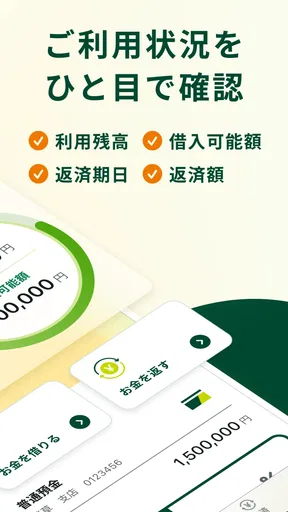
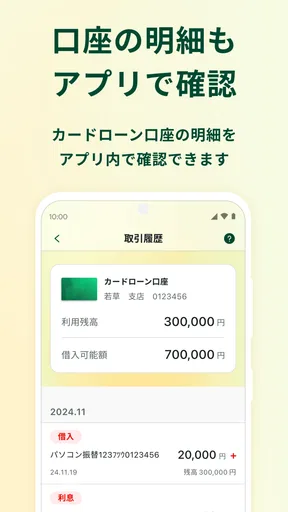
対応する公式アプリやオンラインサービスでは、契約内容、利用残高、借入可能額、次回返済日などを確認できる場合があります。借入や返済の手続き方法は、契約内容や利用するサービスによって異なります。アプリを利用する際は、公式ストアから正規版をインストールし、ログイン情報や暗証情報を第三者に共有しないよう注意してください。
金利や毎月の返済額はどのように決まりますか?
適用金利は、契約した利用限度額や審査結果などによって決まります。毎月の返済額は借入残高や契約条件に応じて設定されるため、同じ金額を借りても利用者によって異なる場合があります。返済額が少なく見えても、返済期間が長くなるほど支払う利息の総額は増える可能性があります。契約前に返済シミュレーションを利用し、無理のない計画を立てましょう。
利用する際に注意すべき点やデメリットはありますか?
カードローンは急な出費に対応しやすい一方、借入金額に利息が加わるため、計画的に利用しなければ返済負担が大きくなります。返済日に残高不足が発生すると、遅延損害金や信用情報への影響につながる可能性もあります。また、アプリの表示だけでなく、契約書面に記載された金利、返済日、手数料、利用停止条件などを確認し、生活費や他の借入とのバランスを考えて利用してください。


